视频:投资TALK君 1491 期(2026-09-15 发布;原标题内嵌「20260914」,与实际发布顺序一致,本期期数无误)
状态说明:文字稿已获取(zh-Hans无返回,改用language_code=zh才取到,共约 7500 字)。倒数第 4 秒截屏已生成,帧时间约 1065.138 秒(视频总长约 1075 秒),画面为作者对硬件见底的判断卡,按画面内容归入「宏观」。
宏观
一、周末 AI 事件的收尾:川普与老黄分别定调
- 川普表示:「人工智能会毁灭人类」这种说法是骗局。作者补充了背景——此前美国政府希望 Anthropic 与政府合作,Anthropic 直接拒绝,不希望自家模型成为美国政府的武器,所以 Anthropic 与现政府关系并不好;另外 Dario 历史上曾向左派捐过钱,政治倾向上偏左。
- 含义:美国政府不会出台政策去逼这些模型公司放缓。
- 老黄(黄仁勋):在 All-In Podcast 上就这一话题做了回应,批评相当严厉——「我希望我们现在这些公司和我们以前一样 Build a company quiet」,即建立公司时低调一些,而不是像现在这样做出令人恐慌、且没有经过验证的猜想式 statement。
- 分量所在:英伟达与 Anthropic 是深度合作(英伟达有投资 Anthropic),老黄的不满因此更显突出。
- 作者判断:这件事可能不会再有下文。但如果背后本身有政治目的,那么该目的地或许已经达到——让普通老百姓对 AI 感到恐慌,从而对数据中心感到恐慌。
二、周一市场:伤害集中在半导体与高贝塔
- 十年期美债收益率周一盘中一度到 5.01%,此后一波买盘使利率回落,尾盘再度上升,收盘正好停在 5%。
| 资产 / 指数 | 周一表现 |
|---|---|
| 十年期美债收益率 | 盘中破 5%,收盘 5% |
| TLT | +0.1% |
| 标普 500 | -0.5% |
| 纳指 | -0.6% |
| 道指 | -0.3% |
| 黄金 | -1.2% |
| 原油 | +1.8% |
| VIX | +8% |
| IGV(软件板块) | 相当强势 |
| 半导体 / 芯片 | -5.6% |
| 高贝塔动能板块 | -6.7% |
| 前七大科技股 | +0.3% |
| 标普 500 等权指数 | +0.1% |
- 美债收益率的波动与周末讨论关系并不大。
- 比特币与黄金走势出现分歧:因为清晰法案在周二投票通过的概率大幅上升(川普在 ethics 道德问题上做出了一些妥协)。
- 最关键的结构性信息:跌幅几乎全部集中在半导体与高贝塔,其他板块和个股「真的还好」——前七大科技股与标普等权指数都是上涨的。
三、周三美联储会议展望:加息板上钉钉,但大概率是「相对偏鸽」
(1)市场定价
- 两年期美债收益率周一上升 4 个基点,9 月加息概率升到 96%,基本接近 100%。
- 2026 年市场预期总共加息 2.12 次;对整轮周期的定价接近 4 次(2027 年 9 月一度打到 3.846 次)。
- 作者观点:4 次太过,2 到 3 次合理,即使 3 次也合理。
(2)彭博 Anna Wong 团队的反面视角
- 他们至今仍认为年底要降息,认为真正加息的概率只有 50% 左右。理由有两条:
- 这次 CPI 超预期主要来自 wireless phone service(无线电话服务) 这一项很小的分项,属一次性影响;
- 从 PCE diffusion(凯文·沃什偏爱的角度)看——把所有通胀分项拆开,算上涨与下跌项目的比例,即「通胀参与度」,其实是在下降的。
- 他们认为:美联储这一次是被市场逼着加息。
(3)作者与彭博的分歧在「怎么理解数据」,不在数据本身
- 进入这次会议之前,多位美联储成员的期待是这组数据必须「好」,而不是「符合市场预期就够」——这是一条 floor。
- 作者对「好」的定义:核心环比必须小于等于 0.15%,最差最差也要小于等于 0.2%。环比 0.3% 无论如何都不算好。
- 沃什强调过多次:他们看的是趋势,不会因为某个月出现一次性因素就不做参考。
- 数据事实:核心 PCE 环比同比仍在 3.3%,即使经过 9 月下修,同比仍在 3%;而疫情已经过去 5 年多。
- 结论:在这种状态下,加息 25 个基点完全合理。
(4)SEP 与点阵图预判
- 宏观数据预测:核心 PCE 2026 年底(6 月为 3.3%)再上调 0.2% 是合理的;2027 年从 2.5% 上调到 2.7% 甚至 3%。
- 隔夜利率中位数:6 月为 3.8%,上调 25 个基点到 4.1% 非常合理。
- 2027 年:市场预期从现在起加息 4 次(3.6% 上调到 4.6%),而美联储 6 月时预计 2027 年为 3.6%。这部分会上调,但大概率不会上调到 4.6%——无论上调 25 或 50 个基点,都比市场定价更显鸽派。
- 点阵图:原本 19 位成员可以形成 10:9;沃什自己不投、不给预测之后变成 9:9,会出现平局(取中位数原本永远不会平局)。上次会议正好一半一半——9 人认为保持不变甚至降息,9 人认为至少要加息一次。本次宣布加息后,点阵图一定会上移,上移幅度大概在一次到两次之间。
- 2027 年那一部分没有参考意义:分布从「最多加息三次」到「原来降息三次」都有,过于分散时点阵图就没有意义。
(5)作者结论:相对偏鸽派的加息
- 判断「偏鸽」有三个来源:
- 市场一定会要一个路径(问沃什 10 月底、12 月还加不加),但沃什一定不会给路径,只会说每一次会议都是现场会议、会进行积极讨论。市场想要路径却拿不到,自然会解读为「10 月可能也不一定加」。
- 点阵图的 2027 年大概率只定价三次,而不是市场定价的四次。
- 市场对加息的预期已经打得很满,除非沃什比市场更鹰,否则结果就是符合预期、或略鸽于预期。
- 为什么「加息三次」这个讨论成立:2024、2025 各降了三次息,而 2025 年那三次是预防性降息(预防劳动力市场变糟糕),但事后并没有看到劳动力市场变糟、通胀反而维持高位。所以内部一直有把 2025 年这三次降息 reverse 回去的讨论。
四、美国银行视角:8 月消费仍然强劲,但值得留一点警觉
- 8 月整体消费同比增速 4%,低于一季度的 5%(通常落在 4.5%–5% 之间),略弱了一些,引起作者一点注意。
- 结构拆解:
- 油费同比 +20%(因为油价非常高);游轮花费增速很高。
- 餐馆花费增速高,但内部撕裂:正式餐厅(增速高)明显好于快餐(如麦当劳、Burger King,增速相对低)。说明有钱的人继续非常有钱,消费者依然撕裂。
- 收入增速 3%–4%:非常健康,也没有高到会反噬通胀的地步;信贷情况很好,个人信贷也很好。
- 美国银行预计今年 GDP 增速 2.5%,并认为加息不会影响 GDP——理由:GDP 主要来自消费与 AI 资本开支,而AI 资本开支绝对不会放缓。
- 分项:信用卡增速 4%;房贷非常安静(十年期利率在高位、房贷利率高);商业贷款非常强劲,已连续好几个季度。
- 用人:美国银行共 20.9 万员工,同比减少 3000 人,但并未裁员——原因是自然离职率(attrition rate)为 8%,而只招 7%,净额自然下降。
- 提示:8 月是同比数据,可能受世界杯之后的效应影响而略放缓;本周将公布 retail sales,可再作验证。作者认为同比 4%「可以接受」,还没到需要紧急警觉的程度。
五、硬件见底判断(末帧)
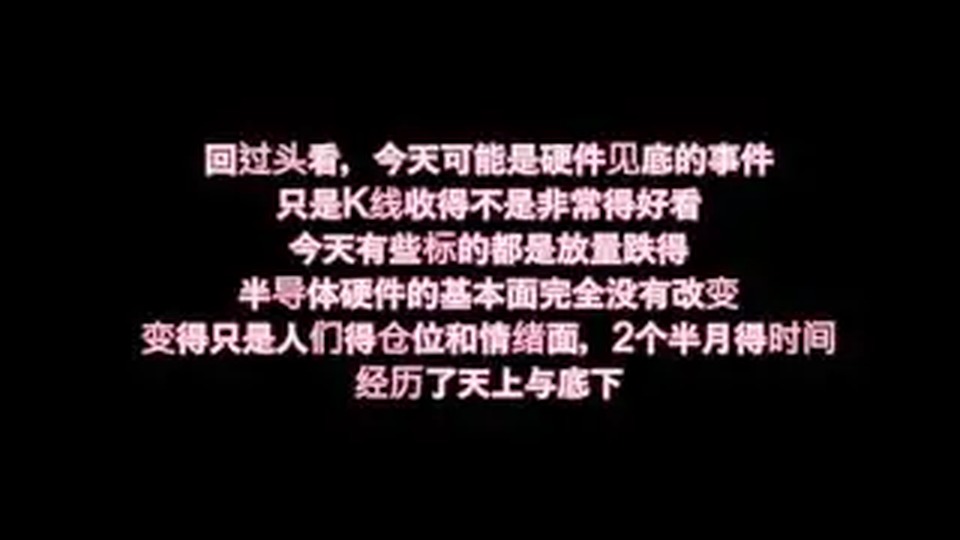
- 作者认为:回过头看,今天可能就是「硬件见底」的事件,只是 K 线收得不是非常好看,有些标的还是放量下跌。
- 核心判断:半导体硬件的基本面完全没有改变,变的只是人们的仓位和情绪面——两个半月的时间,经历了天上与地下。
- 走向判断逻辑链:周末 AI 恐慌事件发酵 → 半导体 -5.6%、高贝塔 -6.7% 的集中杀跌 → 但前七大 +0.3%、标普等权 +0.1%,其他板块并未被牵连 → 说明这是情绪面与仓位面的释放,而非基本面恶化 → 半导体硬件基本面未变 → 因此把这一天定义为「硬件见底」事件 → 对现金仓位充裕者而言,当前仍是积累硬件仓位的好时机。
个股
(本次未涉及)
说明:本期未对任何个股做 EPS/PE 估值拆解。仅在审视自身仓位时提到诺基亚(仓位 2%,价格仍高于建仓价、仍属浮盈,考虑是否继续加),属仓位讨论,已归入「仓位变化」。
仓位变化
- 周一(9/14)低开时逐一审视全部仓位,最终零操作。 作者的动机本来是想加仓,但全部看完后判断仓位结构本身是合理的,没有必须调整的地方。
- 唯一候选加仓标的:诺基亚。 仓位目前只有 2%;但即使经过周一下跌,诺基亚的价格仍在其建仓价之上(仍是浮盈),所以作者在权衡——「在这个位置有没有必要一定要把剩下的子弹打在诺基亚身上」。最终没有动手。
- 对现金仓位较多的观众:作者认为现在仍然是非常好的积累仓位的时候,特别是在硬件板块。
- 本期未披露现金比例,也未给出具体止损位。
其他
- 直播预告:周三(美东时间 21:30)在作者自有的 APP 上做直播,主要聊这次美联储会议与 AI。该场直播面向所有人开放,无论是否会员均可参加;可通过画面中的二维码下载 APP,或在苹果、谷歌商店搜索下载。
- 截图位置说明:倒数第 4 秒画面为作者的硬件见底观点卡,因内容属板块基本面判断,已按实际画面归入「宏观」第五节,此处不重复贴图。
- 本期未出现 Seeking Alpha 推广。