视频:投资TALK君 1485 期(2026-09-05 发布)
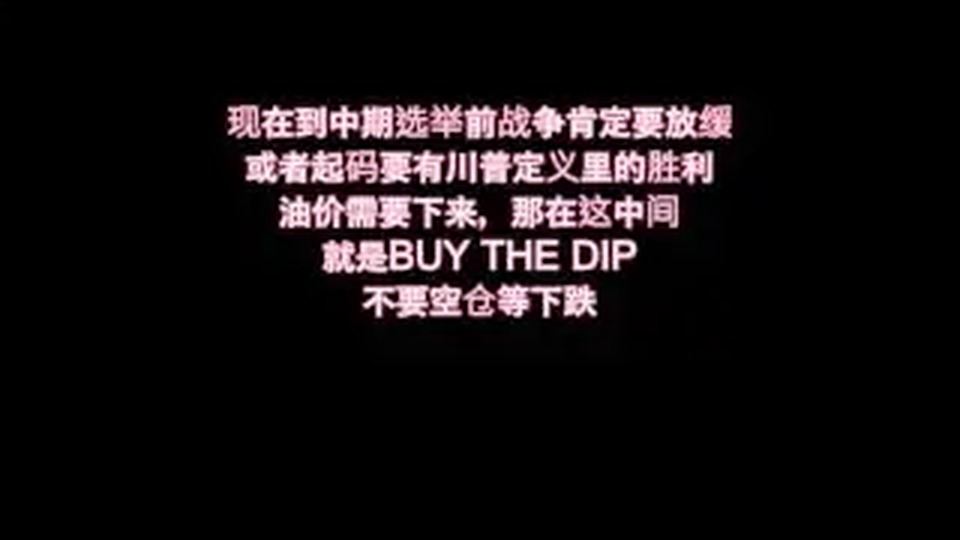
状态说明:文字稿已获取;倒数第 4 秒截屏已生成,帧时间约 965.152 秒(视频总长约 975 秒),画面为结尾收尾内容。
宏观
一、大非农与失业率
- 8 月非农 16.2 万,远超市场预期的 5 万多;彭博预期仅 1.2 万,差异逾十倍。
- 结构:16.2 万中 12.7 万来自私人企业,3.5 万来自政府;私人部门中近 7 万来自 Leisure & Hospitality(休闲娱乐服务业)。
- 解释:休闲娱乐与 AI 投资关系不大,作者认为可能是世界杯相关的季节性调整问题,而非趋势反转;对照过去三个月(2.1 万、3.1 万、6.3 万),16.2 万像是季节性噪音。
- 失业率:从约 4.09% 升至 4.14%(四舍五入都显示 4.1%,实际 +0.05%)。原因不是恶化,而是劳动力参与度上升:参与度上升 → 更多失业人口回归统计 → 失业人数从 690 万升至 703 万(+11.5 万)。
- 反向对照:6–7 月参与度从 61.5 降至 61.4,失业人数从 709 万降至 691 万,失业率下降是“人们离开劳动力市场”,不代表变好;8 月失业率上升也不代表变差。
- 结论:8 月劳动力数据总体 OK,是一组好数据。
二、对美联储加息的判断
- 周五市场定价:两年期收益率仅 +3bp、十年期 +1bp,TLT +0.2%,说明市场认为非农对加息影响有限;加息概率较周四约上升 10%。
- 作者逻辑:美联储风险不对称,通胀风险远大于劳动力市场风险;下周 CPI 决定 9 月是否加息。
- 态度:加息或不加息都应接受,不要预测;只要不开启加息周期,对股市影响不大。
三、市场回顾与参与度
- 周五:标普 -0.4%、纳指 -0.3%、道指 -0.5%,但硬件/芯片反弹 3.5%,撑住指数。
- 过去一周:标普 +0.1%、纳指 +0.4%、道指 -0.3%;IGV -4.5%,芯片 +2.2%,大科技 +0.7%。
- 参与度分歧:纳指、罗素 2000 个股参与度上升;标普 500 参与度下降(175 家涨、300 多家跌)。标普 20 均线 35%、50 均线 47%,接近中性。
- 半导体:周五反弹后作者未再重估,因估值仍相当低;没硬件的观众现在半导体仍便宜。
个股
Nike(NKE)——通过 Dick's 财报前瞻
- 触发:有观众提醒看 Dick's 财报,暗示 Nike 下一季度可能爆雷(类似 Lululemon)。
- Dick's 财报(8 月 24 日发布)要点:
- 行业库存太多、折扣增加;Dick's 上一季过于乐观,本季下调指引,管理层未解释为何一个季度变化。
- 消费者喜新厌旧:新款式 extremely well(如 Nike running、Adidas 女款),旧款卖不动、必须大幅打折清库存。
- K 型经济:头部消费强、尾部消费放缓且更挑剔。
- 串连 Nike 6 月底财报:
- Nike 早已表示休闲体育款式放缓、减少供给、加速清仓。
- 7–8 月实际清仓中,旧款恶化更快,需比原预期更大的折扣(可能从 -30% 变成 -40%/-50%),因此清仓部分 margin 可能差于预期。
- 中国库存预计双位数下降,全球都在清库存。
- 2027 财年前两季 EPS 管理层称与上年同期持平,但市场预期(0.45、0.53)较上年(0.49、0.53)略低,甚至比管理层指引略悲观。
- 结论:Nike 转型(新款式)已获市场验证成功;但旧库存清理未达预期、需要更大折扣,可能影响下一季度利润率与指引。
仓位变化
- Nike:当前仓位约 3.3%–3.4%,暂不调整。
- 财报前应对:
- 若进入财报前市场情绪偏乐观,考虑用期权等方式防守;
- 若进入财报前市场已偏悲观,则不动作、继续持有;
- 若财报后继续下跌、且新款式仍受欢迎,会加仓。
- 整体原则:组合回报取决于仓位;小仓位标的涨跌对组合影响有限。
其他
- 推广:Vivo 微牛证券——美国开户入金 100 美元抽 12 股(36–3600 美元)+ 一个月 Premium;加拿大开户入金最高返 250 加币。
- 末帧截图:倒数第 4 秒截屏已生成,画面为结尾收尾内容,归入本板块。