视频:投资TALK君 1482 期(2026-09-02 发布)
状态说明:文字稿已获取;倒数第 4 秒截屏已生成,帧时间约 1122.157 秒(视频总长约 1132 秒),画面为结尾收尾内容。
宏观
一、黄金与真实利率:作者的核心逻辑
- 行情回顾:黄金过去一周下跌 7.1%,周二单日下跌 2.4%;TLT 下跌 0.8%。Jackson Hole 会议后美联储转鹰,短端、长端利率同步上行,三大指数随美债收益率上行而回调:标普 -0.7%、纳指 -1%、道指 -0.8%。
- 影响黄金的核心指标:10 年期美债的真实利率。
- 名义利率 = 真实利率 + 通胀预期;本轮名义利率上行主要来自真实利率上行。
- 周二 10 年期真实利率约 2.437%(盘中一度到 2.46%,接近 7 月底新高);真实利率上行期间,黄金从约 4650 跌至约 4326。
- 10 年期名义利率升至约 4.79%,为过去一年新高;年初约 4.2% 附近,已上涨约 50 个基点。
- 作者的核心判断:贝森特/财政部会出手干预。
- 上周 Druckenmiller 发文批评贝森特;贝森特与其沟通后向市场表态:美国财政部的目标是让市场明白,做空美债可以,但美债收益率不会一路单边上涨;市场不会左右财政部的政策。
- 作者解读:贝森特强调“川普上任以来 10 年期国债收益率基本持平”,这句话是说给选民听的。中期选举两个月后到来,油价和 10 年期美债收益率都必须下来,才能形成可向选民展示的“政绩”。
- 时间窗口:未来三周到一个月(约 10 月之前),财政部和川普政府至少要在这两件事上取得进展——长期美债收益率要下降、油价要下降。
- 行动升级:过去贝森特只是口头警告,若言语调节无效,将用“实际买入”等行为直接干预市场。
- 走向判断逻辑链:
中期选举临近 → 政治诉求要求压低长债利率与油价 → 财政部/贝森特由口头警告转向实际干预 → 长债名义利率与真实利率有下行空间 → 黄金机会成本下降 → 当前可再次进场做多黄金;若金价下跌可补仓。
- 证伪信号:如果从贝森特口中听到他明确放弃控制长债,则作者该判断错误。
二、知识卡片
知识卡片:长债收益率 → 真实利率 → 黄金的传导逻辑
- 黄金不生息,持有黄金的机会成本由“真实利率”(名义利率扣除通胀预期)决定。
- 传导链条一:美联储转鹰 + 通胀预期相对稳定 → 10 年期名义利率主要被真实利率推高 → 真实利率从约 2.32%–2.33% 升至 2.437% → 持有黄金的机会成本上升 → 黄金从约 4650 跌至 4326。
- 传导链条二:财政部为中期选举压低长债收益率 → 名义利率下行(若通胀预期未同步上行)→ 真实利率下行 → 黄金机会成本下降 → 黄金反弹。
- 一句话理解:黄金的价格不是直接看名义利率高低,而是看“扣除通胀后”的真实利率;真实利率越高,不生息的黄金越不划算,反之越有吸引力。
知识卡片:为什么中期选举会倒逼压低长债利率与油价
- 10 年期美债收益率是房贷和企业融资成本的锚:收益率高 → 房贷利率上行 → 居民融资成本上升、可负担能力下降。
- 油价上涨直接推高汽油等生活成本,是选民体感最敏感的价格项。
- 逻辑链:临近中期选举 → 执政方需要可向选民展示的“政绩” → 压低长债收益率(降低融资成本)与油价(降低生活成本)成为政治优先项 → 财政部更愿意“口头 + 实际”干预债市,政府更愿意压制油价。
- 作者强调这是政治周期驱动的判断,而非单纯宏观周期;若执政方明确放弃该目标,逻辑即失效。
三、市场参与度(情绪面)
- 截至周二收盘:纳指 20/50 均线分别 32% 和 39%;罗素 2000 为 27% 和 40%;标普为 32% 和 46%。
- 从 20 均线角度看,三大指数已接近超卖区间;若跌到 20%–25% 区间,就是非常好的买点;若 20 均线跌到 20% 左右,作者会把所有现金全部进场。
- 当前判断:现在已经是买点(取决于个人现金仓位),但参与度还没到“非常超卖”,因此作者乐观但未到极度乐观。
- 走向判断逻辑链:基本面(SOX 估值低位)+ 宏观(贝森特回购/干预长债)+ 情绪面(参与度接近超卖)→ 若参与度进一步走低至非常超卖,将出现三因素共振的买点。
四、市场回顾与板块
- 风险偏好回落:VIX 上涨 9.5%,收于 16.3%;防守属性板块上涨、高 beta 板块跌幅较大,呈 Risk-off。
- 原油:WTI 当日上涨 5.7%,过去一周上涨 10%,处于相对高位。
- 软件 IGV:当日下跌 3.5%,但 7 月以来仍上涨 17%;若再跌 3%–5%,对没有软件仓位的观众是较好的进场点(个股或 IGV ETF 均可)。
- 比特币:当日 -1.8%。作者认为比特币这波上涨是被黄金带起,而黄金是被真实利率下行预期带起;若这波黄金 -7.1% 比特币没有跟上,后续可能也不会跟上。作者主观认为比特币回调到 7.5 万–7.6 万较为合理,但无明确大判断。
个股
SOX 半导体板块估值
- 截至周二收盘,SOX 前瞻 PE 约 18.86 倍,几乎回到 7 月低点,作者认为当前仍便宜。
- 走向判断逻辑链:前瞻 PE 回落至 7 月底低位 → 估值具备安全边际 → 与情绪面超卖、宏观政策干预预期形成共振 → 半导体板块中期偏正面。
博通(AVGO)
- 估值:截至周二收盘,博通 forward PE 处于 2025 年最低点,甚至回到 2023 年水平;作者认为基本面没问题、估值便宜。
- 财报:博通周三盘后发布财报。
- 走向判断逻辑链:AI 需求 + 基本面稳健 → 估值回到 2023–2025 低点 → 财报前以 2 倍 ETF 小仓位博弈 alpha;若财报后跌 15%,估值将极度便宜 → 减 2 倍 ETF、开仓正股长持。
戴尔(DELL)
- 财报:营收超预期 5%,EPS 超预期近 44%;毛利率 21.1%,大幅高于市场预期的 17%。
- 毛利率超预期的原因:产品组合中存储(Storage)占比上升,而存储毛利率更高、增速也超预期。
- 定位:戴尔完整享受 AI factory / server 建设红利。分析师问管理层“英伟达给出下一财年营收增速 70%,你们能否给出这么高增速”,管理层回避;作者认为最终戴尔甚至可能超过英伟达的增速。
- 供应链:管理层重述整个供应链仍受限——DRAM/闪存、CPU(AMD、Intel)、HDD(WDC、STX,26 年产能基本售罄)、ABF 载板、T-Glass(日本公司,有美国 ADR)、光模块(Light、COHR)、CDU/PDU(Vertiv)。即服务器交付涉及的每个环节都产能受限。
- 走向判断逻辑链:AI 服务器需求强 → 产品组合向高毛利存储倾斜 → 毛利率超预期 → 供应链全面紧缺支撑下半年出货改善预期 → 公司成长逻辑延续。
帕洛阿尔托(PANW,网络安全)
- 估值:今年最低点 forward PE 约 40 倍;2023 年最低约 37–38 倍;2026 年 3 月也跌至 37–38 倍后反弹;目前 forward PE 已升至 87 倍。
- 板块特征:网络安全在硬件强、弱时都表现强势,市场共识高、估值偏高。
- 观察:AI agent 流量过去 9 个月上涨 9 倍。
- 走向判断逻辑链:网络安全需求韧性强 → 市场共识与估值同步抬升 → forward PE 从约 40 倍升至 87 倍 → 当前估值明显偏高,需注意安全边际。
仓位变化
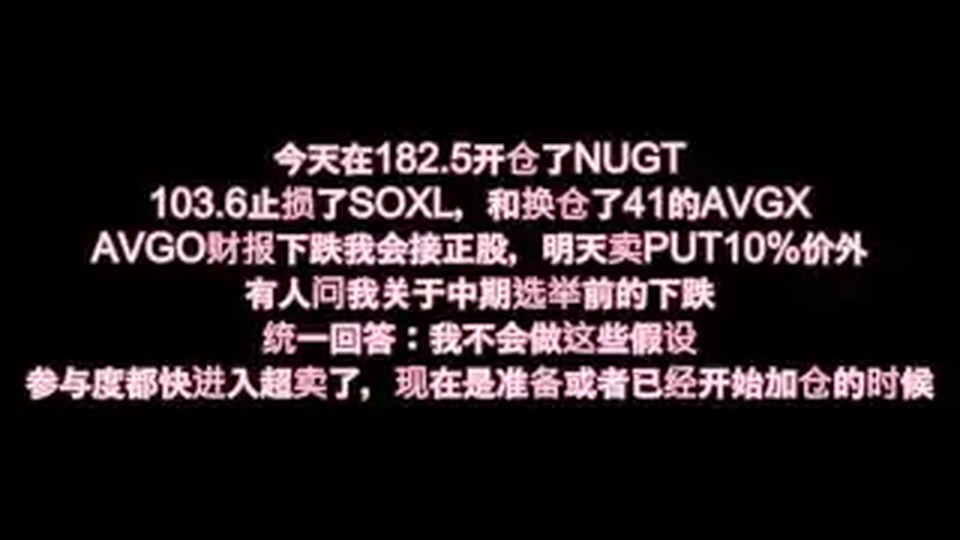
- NUGT:作者再次接回(过去清仓后曾连续交易两次),目前浮亏;逻辑是看好贝森特干预长债、黄金反弹,若金价下跌会补仓。
- SOXL:在约 134(“一三四不到”)止损;成本约 110,浮亏不多、仓位不大。
- 换仓:把 SOXL 仓位换成 2 倍 AVGO ETF,赌 AVGO 财报 alpha,用仓位控制风险。若 AVGO 财报后跌 15%(2 倍 ETF 约跌 30%),会减 2 倍 ETF,并开仓正股长持。
- Nokia:暂不加仓;只有较开仓价再低 15%–20% 才考虑加仓。
- 现金/加仓纪律:当前已可买入,取决于个人现金仓位;作者不会等参与度跌到 20 再 all-in,短期见机会该买就买;若 20 均线参与度跌到 20% 左右,会把全部现金进场。
其他
- AI agent:作者判断今年下半年至 2027 年市场焦点将回到 AI agent;年初 OpenClaw 之后 agent 沉寂半年,主因 API token 价格高;如今开源模型降价、端侧可运行,未来一年到一年半会出现很多 use case;AI 在软件公司的变现“这个季度才刚刚开始”。
- 推广:Vivo 微牛证券——美国开户入金 100 美元可抽 12 股(价值 36–3600 美元),另享一个月 Premium;加拿大开户入金最高返 250 加币(首个门槛入金 500 加币)。
- 末帧截图:倒数第 4 秒截屏已生成,画面为结尾收尾内容,归入本板块。