视频:投资TALK君 1481 期(2026-08-30)
状态说明:文字稿已获取;末帧采用逐帧预览图兜底,时间点约视频结束前 9.8 秒,文字可清晰识别。
宏观
一、通胀判断:作者的核心逻辑
- 起点:市场因 Jackson Hole 上调 9 月加息预期,本周关注 JOLTS 空缺职位与周五大非农、失业率。
- 作者观点:美联储当前思考框架的重心在「通胀」,不在「劳动力市场」。
- 即使大非农为 0 甚至负增长,只要 CPI 高于预期,美联储也不会用两者相互抵消,而会对通胀反弹更警觉、更紧张。
- 当前劳动力市场已趋于平衡,就业数据好坏不会单独改变决策。
- 走向判断逻辑链:
- 工资增速(ECI 年化同比 3.4%)仍高于疫情前(约 2.7%–2.8%)→ 劳动力市场并非真正恶化 → 难以得出 GDP 负增长、消费失速的结论;
- 工资增速长期维持 3.3%–3.5% → 成本端黏性 → 通胀很难回到 2%;
- AI 资本开支(约 1.3 万亿美元)→ 数据中心建设挤占 memory 等供给、推动商品涨价 → 通胀向上推力;
- 结论:通胀难回 2%,美联储加一两次息都合理,只要不开启加息周期即可接受。
二、知识卡片
知识卡片:AI 资本开支为什么推高通胀
- 企业大规模 AI capex 可类比政府基建刺激(如 2008 年后中国 4 万亿基建,之后经历明显通胀)。
- 逻辑链:AI capex 上升 → 数据中心大规模建设 → 对芯片、内存(memory)、电力、上游材料需求激增 → 挤占消费电子等其他产品的产能与供给 → 供给偏紧 → 部分商品涨价 → 成本与价格传导 → 通胀上行压力。
- 作者提示:1.3 万亿并非全部花在美国本土,不能全部算作美国通胀;但其对 memory、3C 等供给的挤压是真实存在的。
知识卡片:ECI 工资增速与通胀的传导
- ECI(Employment Cost Index,就业成本指数)是衡量劳动力成本最全面、最权威的指标,每季度公布一次。
- 逻辑链:工资增速高于疫情前 → 企业用工成本上升 → 企业通过提价把成本转嫁给消费者 → 商品与服务价格维持黏性 → 通胀中枢抬升,难以回落至 2%。
- 反向逻辑:如果劳动力市场真正变差,工资增速应当跌到疫情前以下;当前仍高于疫情前,说明劳动力市场并非衰退式恶化。
知识卡片:退休率上升是否必然带来通胀
- 数据:美国退休率从 2009 年约 15.5%–16% 升至当前约 20%,反映人口老龄化、劳动力供给端偏紧,理论上支撑通胀维持高位。
- 作者的反向提醒:2009–2019 年退休率也在上升,但当时并未出现通胀,因此「老龄化」单独并不能推导出通胀必然上行。
- 更完整的逻辑链:老龄化 → 劳动力供给收缩 → 工资有上行压力;但若 AI 在企业中加快落地(AI adoption)→ 企业以 IT 支出替代部分人工 → 失业率上升、劳动力需求下降 → 通胀下行推力。两股力量对冲,最终取决于 AI 落地速度。
三、末帧补充
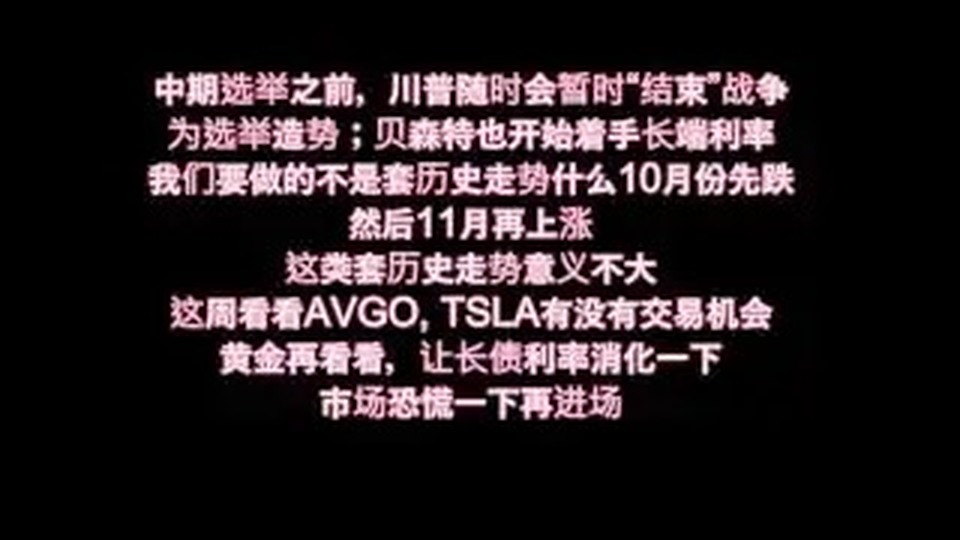
- 中期选举前,川普可能以「结束战争」为选举造势;贝森特已开始关注长债利率走向。
- 作者提醒不要机械套用「10 月先跌、11 月再涨」这类历史走势,意义不大。
个股
博通(AVGO)
- 估值逻辑:作者认为博通当前估值处于低位。
- 竞争逻辑:一年半以内不认为 Marvell 能对博通造成影响;谷歌分散供应链是「一年半到两年之后」才需要讨论的问题。
- 风险对冲:博通自身也在分散客户过度集中的风险。
- 走向判断逻辑链:AI 需求与客户多元化支撑中期逻辑 → 短期竞争冲击有限 → 当前低位估值提供安全边际 → 中期偏正面。
本周财报关注
- 周三盘后:HPE、Snowflake。
- 周四盘后:UiPath、DocuSign、Zscaler(ZS)、Lululemon。
- 作者点评:Q2 财报解读基本结束,但本周仍是「AI + 软件 + 传统消费」多元验证窗口,值得跟踪。
特斯拉(TSLA)
- 事件:9 月 3 日 Cybertruck Cap Day。
- 技术与消息面:周五收盘约 350,上方有前期下跌缺口约 370;事件驱动下有「补缺」的交易性机会,需设好止损。
- 基本面/长期:作者尚未看到基本面明显改善,不认为当前是舒适的加仓位置;若出现明显改善,愿意在右侧接回,但目前没有明确点位。
- 走向判断逻辑链:短期交易取决于事件与情绪;中期加仓需要基本面改善信号,否则继续观察。
末帧补充
- 本周观察 AVGO、TSLA 是否有交易机会。
- 黄金先等待,让长债利率消化一下、市场情绪再稳定一下后再考虑进场。
仓位变化
- 现有持仓:VST(公共事业板块)、Nike(必需消费板块)。
- 加仓方向:作者认为若要加仓,可考虑超卖的 XLU(公共事业),但明确它是防御属性、波动小,不应期待半年到一年涨 40%–50%。
- 特斯拉:年初减仓,至今未回补;作者没有给出具体回补点位,将根据事件与情绪面调整,交易层面有机会才参与。
- 情绪与仓位信号:韩国波动率指数回落至 3 月底水平、个股杠杆 ETF 换手率过去四周断崖式下降,说明投机仓位持续离场、市场情绪偏冷。
其他
- 结尾为微牛证券(Vivo)推广:美国开户入金 100 美元可得 12 股免费股票,抽取金额 36–3600 美元,并赠送一个月 Premium;加拿大入金 500 加币可得 50 加币返现。
- 末帧截图:已生成并放大至 960×540,文字可清晰识别;当前来源为逐帧预览图兜底,时间点约视频结束前 9.8 秒(并非严格倒数第 4 秒),画面内容已按板块分别归入上文。