核心
谷歌广告 miss 约 2%(82 亿对 83.5 亿),他判 80% 是汇率。真正的增量是另一条:谷歌自己开始向外部买算力,短租、spot 与 3/6/12 个月远期全线上涨、整条曲线由 backwardation 走平——买方在提前锁 27、28 年产能。据此他把「capex 放缓 ⇒ 半导体利空」称作 false narrative。
事件capex 放缓是伪命题
市场把「谷歌明年放缓资本开支」当半导体利空,他称其为 false narrative。两条反证:谷歌在满足内部训练推理之外还要外购短租算力,贵也买;整条算力曲线由 backwardation 走平、远期涨得比短租多,说明买方在锁 27、28 年产能。「capex 是结果,不是原因」。
AI 落地 → 云厂内部算力不够 → 外购短租 → 短租与远期齐涨、曲线走平 → 27/28 年产能被提前锁定 → 设备商订单簿不变
曲线走平的另一面是远期价格被买方抬上来,需求一旦证伪,先崩的是远期合约与靠短租滚债的 neocloud 租约(CRWV 那一类),不是英伟达当期订单。他没接上:谷歌本季自由现金流 -90.7 亿美元、连续两季为负,10 年期美债 10-28 已收 5.044%。12 月若真加息,capex 会被迫从「结果」变成「原因」——不是需求没了,是借钱成本不允许;受压最重的是靠再融资的 REITs 与公用事业。
看多 SMH(较强);证伪:GPU 短租或远期价格转跌,或云厂下修 2027 资本开支指引。
事件12 月加息板上钉钉
10-28 按兵不动他 9 月底就判过,这次只算验证。增量在 12 月:「12 月份是板上钉钉的一个加息」。依据沃什那句「金融环境紧缩了一些,但我不愿意也没办法称它为紧缩」——只有紧缩状态才能把 3.7% 的通胀压回 2%。他另判沃什比鲍威尔更稳定、转向不 180 度急转。
通胀 3.7% → 金融环境未达紧缩 → 12 月加息 → 长端守在 5% 上方 → 高倍数资产杀估值
他只给「12 月加」,没给长端落点。10-28 当天 10 年期 +5.2bp 到 5.044%、TLT 单日 -0.78%——真落地,先被打的不是芯片(长约锁价),而是 REITs、公用事业与他刚说要加到 15~20% 的医疗里最靠利率的生物科技:他建议的 11~12 月加仓窗口正压在加息窗口上。更矛盾的是他一边判钱变贵、一边赌软件回到 30 倍常态,而 30 倍是低利率时代的产物。
看空 TLT 久期(弱,仅指 12 月这一次);证伪:12 月不加息,或长端会前跌破 4.8%。
个股谷歌
「绝对称不上好的财报」,但差的部分能拆干净:广告 miss 约 2%,「80% 是 FX」,剩 20% 是 OpenAI 与 META 分流的猜测,下季验证。好的部分:云增速 100%、下季也超 100%、明年因 TPU 外售与数据中心上线再加速;智能体 11~12 月推 C 端。动作直接:「我谷歌我是选择会加仓的」,只是今天盘后没动手,钱可能从亚马逊仓位换过来。
TPU 外售 → 云增速 100% 后再加速 → 广告逆风被验证为汇率 → 预期差修复 → 加仓
他自己拆过毛利——广告 60% 以上、云 35~40%、TPU 最差(所以不肯单拆)。TPU 外售等于把最差毛利的引擎装进云里,收入增速更漂亮、毛利率被往下拖;市场给云定价用「增速 × 利润率」,利润率一掉头,100% 增速也换不来估值扩张。他还承认 20% 的广告 miss 可能是 MUSE 与 GPT 分流,却没接回自己讲了三年的那条链:搜索是智能体时代的入口替代项——真如此,受损的是搜索现金流,不是他当锚的云增速。
加仓谷歌的钱要从亚马逊换出来,而两家在「AI 购物入口」上正面对手——同一场直播他刚讲完亚马逊凭什么拒绝 MUSE 接入。
看多 GOOGL(较强);证伪:下季广告营收继续低于预期且无法用汇率解释。
个股微软与软件估值
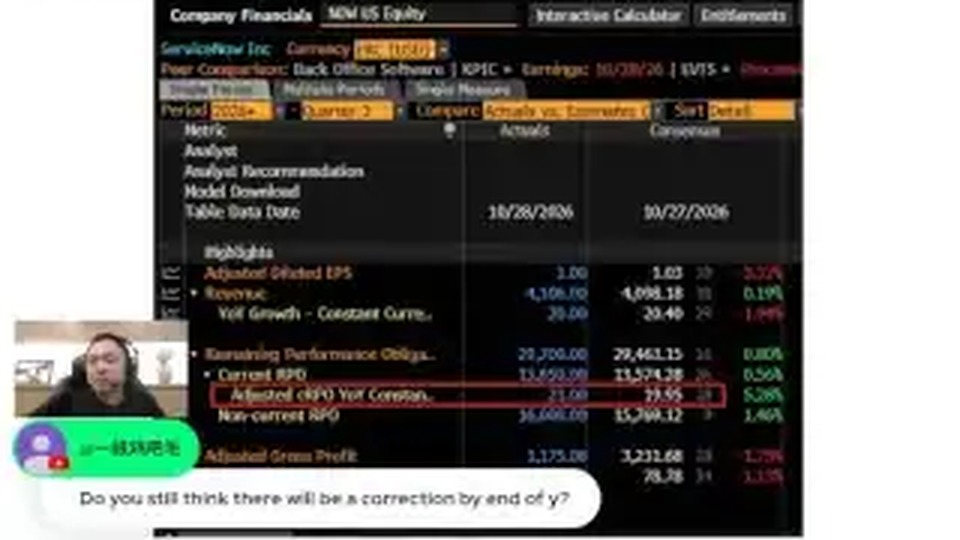
微软是「名牌」——Azure 40%→43%→本季 48.5%(预期 44%),「管理层上两季就把答案给了:内部算力少安排一点,外部增速马上回去」;下季「52%、53% 我不意外」。自研模型效率高 4~12 倍他说不在乎,因为自研是为增效、落在 Azure 利润率上。软件看 ServiceNow:CRPO 21%(预期 20%),下季指引 18.5% 低于市场 19.3%,因 FDE 服务费拆分(100 拆 95 订阅加 5 一次性,后者不进 CRPO);退后一步营收仍 20% 以上。结论:软件可以给 30 倍常态,但不期待 35 倍。
内部算力调配 → Azure 40→43→48.5 → 下季 52~53 → EPS 上修 → 25 倍向 30 倍回归
「内部算力可调」是双刃剑——挪算力能让 Azure 好看,自研模型迭代就慢;27 年上半年 capex 加速(GPU、memory、storage 涨价),折旧与内存先咬 Azure 利润率,而他把 48% 当既定前提。ServiceNow 更脆:服务费不进 CRPO 是会计口径,但它同时说明这部分收入不具重复性——市场担心的不是 CRPO 这个数,是「AI 化交付要不要靠人力堆」;他说没影响营收,可多出来的正是低质量的一次性服务费。
看多 MSFT(中);看多 IGV(弱);证伪:Azure 下季增速低于 50%。
仓位
- 本期零成交,2 笔条件性表态。
- 谷歌:「我谷歌我是选择会加仓的」,盘后没动手,等 10-29 亚马逊财报后再定,钱可能从亚马逊仓位换过来。
- 医疗:「这一周开始出现回调了……如果有调整、有机会的话,该加上去加」——对应 1513 期给的 11~12 月加到 15~20% 的窗口。
- 持仓披露:谷歌、亚马逊、微软、特斯拉均在持仓。
- 不登记为操盘:他说要把手机换回 iPhone,是消费行为不是投资动作。